


MobilePay
4,4138.00 Rezensionen
App-Details
- Version
- 10.34.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Vipps MobilePay AS
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Bevor ich eine Zahlungs-App nutze, möchte ich wissen, welche Entscheidungen ich selbst kontrolliere und an welchen Stellen ich aufmerksam bleiben muss. MobilePay von Vipps MobilePay AS ist eine Finanz-App mit einem eng umrissenen Zweck: Zahlungen unkompliziert erledigen. Gerade diese Konzentration finde ich interessant, denn sie kann Abläufe vereinfachen, macht aber die eigene Prüfung von Betrag und Empfänger nicht weniger wichtig.
Mein erster Eindruck ist deshalb nicht, dass MobilePay jede Geldaufgabe ersetzen soll. Ich sehe sie eher als mögliche Ergänzung für kurze Zahlungssituationen. Ob das im Alltag wirklich praktisch ist, hängt davon ab, ob die App zu den Orten und Abläufen passt, an denen ich üblicherweise bezahle. Vor der Installation lohnt es sich, diese Frage ehrlich zu beantworten, statt allein auf eine einfache Oberfläche zu vertrauen.
Wie sich MobilePay im Alltag anfühlt
In diesem Abschnitt ordne ich ein, warum ich MobilePay eher als gezieltes Werkzeug für einzelne Zahlungen betrachte und nicht als Ersatz für jede Finanz-App. Dabei geht es auch darum, wie ich vor der Nutzung prüfe, ob der eigene Alltag überhaupt zu einer mobilen Bezahlmöglichkeit passt. Als Nächstes schaue ich auf die konkreten Abläufe, bei denen diese Konzentration nützlich sein kann.
Schnelligkeit beginnt mit einem kurzen Zahlungsweg
Die Stärke von MobilePay liegt für mich weniger in einer großen Zahl an Zusatzfunktionen als in der klaren Idee dahinter: Bezahlen soll nicht unnötig kompliziert sein. Wenn ich an der Kasse stehe oder eine Zahlung erledigen möchte, zählt vor allem, wie schnell ich vom Öffnen der App zum Abschluss komme. Eine übersichtliche Zahlungs-App fühlt sich dabei oft schneller an als eine umfangreiche Banking-Anwendung, selbst wenn beide grundsätzlich ähnliche Aufgaben übernehmen können.
Das bedeutet aber nicht, dass jede Zahlung automatisch sofort erledigt ist. Die gefühlte Geschwindigkeit hängt auch von der Verbindung, dem Zustand des Smartphones und dem jeweiligen Zahlungsablauf ab. Ich würde MobilePay deshalb besonders für Situationen einplanen, in denen ich einen klaren, einzelnen Zahlungsschritt vor mir habe. Für eine längere Finanzplanung, das Vergleichen vieler Kontobewegungen oder eine ausführliche Budgetkontrolle würde ich weiterhin eher eine klassische Banking-App verwenden.
Praktisch ist, die App vor dem ersten echten Einsatz in Ruhe einzurichten und die nötigen Bestätigungen nicht erst an einer vollen Kasse zu erledigen. Das ist kein spektakulärer Tipp, spart aber genau dann Zeit, wenn es darauf ankommt. Bei einer Zahlungs-App entsteht der größte Geschwindigkeitsvorteil nämlich nicht nur durch die Oberfläche, sondern durch einen vorbereiteten Ablauf.
Ein realistischer Einsatz: die kurze Zahlung unterwegs
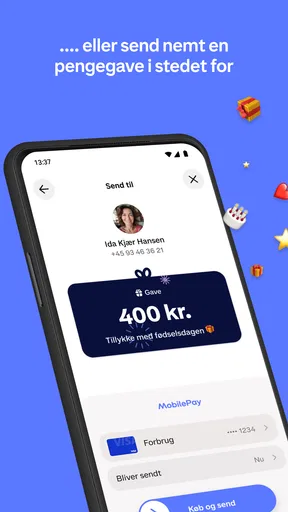
Stell dir eine typische Situation vor: Ich bin unterwegs, habe nur wenige Minuten und möchte eine Ausgabe begleichen, ohne mein Portemonnaie herauszusuchen oder mich durch mehrere Bereiche einer Bank-App zu bewegen. In so einem Moment ist MobilePay interessant, weil die App auf das Bezahlen fokussiert ist. Ich öffne sie, prüfe den angezeigten Vorgang sorgfältig und schließe die Zahlung ab, statt nebenbei noch Konten, Sparziele und Nachrichten durchsuchen zu müssen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Gerade bei solchen kurzen Abläufen ist ein wichtiger Gewohnheitstipp sinnvoll: Ich kontrolliere vor dem Bestätigen immer Empfänger, Betrag und den konkreten Zahlungszweck. Die Einfachheit der App ist angenehm, darf aber nicht dazu führen, dass ich eine Zahlung gedankenlos freigebe. Schnell bedeutet bei Finanz-Apps nur dann gut, wenn der letzte Kontrollblick trotzdem stattfindet.
Für wiederkehrende Alltagssituationen kann ich mir außerdem einen festen Ablauf angewöhnen: App öffnen, Zahlungsdetails prüfen, bestätigen und anschließend die Bestätigung nicht sofort wegwischen. Das hilft, wenn ich später nachvollziehen möchte, ob eine Zahlung wirklich abgeschlossen wurde. Besonders bei schlechter Verbindung oder einer Unterbrechung ist dieser kleine Kontrollschritt nützlicher, als einfach anzunehmen, dass alles funktioniert hat.
Was bei intensiver Nutzung wichtig wird
Bei gelegentlichen Zahlungen dürfte die App ihre Aufgabe am klarsten zeigen. Anspruchsvoller wird es, wenn ich sie in kurzer Zeit mehrfach nutze, etwa an einem Tag mit vielen kleinen Ausgaben oder während einer gemeinsamen Unternehmung. Dann zählt nicht nur die einzelne Zahlung, sondern auch, wie leicht ich zwischen den Vorgängen den Überblick behalte und ob ich nach jedem Schritt sicher weiß, was bereits erledigt ist.
Hier würde ich MobilePay nicht mit einer vollständigen Haushaltsbuch-App verwechseln. Eine Zahlungs-App kann einen Vorgang vereinfachen, ersetzt aber nicht automatisch die persönliche Kontrolle über Ausgaben. Wenn ich viele Transaktionen hintereinander tätige, sollte ich mir deshalb angewöhnen, die Bestätigungen zu prüfen und die Ausgaben später in meiner bevorzugten Finanzübersicht einzuordnen. Das ist besonders hilfreich, wenn mehrere Zahlungen ähnlich aussehen und ich sie nicht mehr sicher auseinanderhalten kann.
Ein weiterer praktischer Trade-off betrifft die Konzentration: Eine fokussierte App kann schneller verständlich sein, bietet aber möglicherweise weniger Raum für ausführliche Nachbearbeitung als ein großes Banking-System. Für mich ist das kein grundsätzlicher Nachteil, sondern eine Frage des richtigen Werkzeugs. MobilePay passt zum Bezahlen; für eine tiefgehende Analyse meiner Finanzen würde ich eine andere App daneben nutzen.
Stabilität und Verhalten bei Unterbrechungen
Bei einer Finanz-App ist Zuverlässigkeit wichtiger als ein besonders auffälliges Design. Ich möchte nicht rätseln, ob ein Vorgang angenommen wurde, nachdem die Verbindung kurz stockt oder ich versehentlich die App verlassen habe. Deshalb gehört für mich zur Bewertung nicht nur der normale Ablauf, sondern auch die Frage, wie ich mich nach einer Unterbrechung verhalte.
Mein sicherster Umgang wäre, nach einem abgebrochen wirkenden Vorgang nicht sofort mehrfach zu tippen. Stattdessen prüfe ich zuerst, ob eine Bestätigung sichtbar ist oder ob der Zahlungsstatus bereits aktualisiert wurde. Mehrfaches Auslösen aus Ungeduld kann bei jeder Zahlungs-App zu unnötiger Unsicherheit führen. Wenn die Anzeige nicht eindeutig ist, ist ein kurzer Moment zum erneuten Prüfen besser als mehrere identische Versuche.
Auch beim Wechsel zwischen WLAN und mobilen Daten sollte ich nicht automatisch von einem Fehler ausgehen. Eine verzögerte Anzeige kann sich anders verhalten als eine tatsächlich abgelehnte Zahlung. MobilePay wirkt für mich daher am zuverlässigsten, wenn ich der App nach dem Bestätigen kurz Zeit gebe und den Abschluss bewusst kontrolliere. Diese Vorgehensweise ist unspektakulär, aber bei Geldtransaktionen deutlich wichtiger als ein vermeintlich schnelleres Weiterklicken.
Die breite Nutzung spricht dafür, dass die App für viele Menschen alltagstauglich ist: MobilePay kommt auf eine durchschnittliche Bewertung von 4,4 bei rund 84.000 Bewertungen und wurde über eine Million Mal installiert. Diese Größenordnung ist für mich ein gutes Signal für Bekanntheit und praktische Relevanz, ersetzt aber nicht die Prüfung, ob der eigene Zahlungsalltag damit abgedeckt wird.
Ressourcen, Betriebssystem und ältere Geräte
MobilePay ist kostenlos erhältlich und mit Android ab Version 8.0 nutzbar. Das macht die Einstiegshürde für viele Android-Geräte überschaubar, besonders wenn ich kein aktuelles Spitzenmodell besitze. Trotzdem würde ich nicht allein aus der unterstützten Systemversion auf identisches Verhalten auf jedem Smartphone schließen. Alter, freier Speicher, Hintergrundaktivitäten und die allgemeine Pflege des Geräts können beeinflussen, wie schnell eine App startet oder wie zuverlässig sie nach einem Wechsel zurückkehrt.
Bei einem älteren Smartphone achte ich vor der ersten wichtigen Zahlung darauf, dass das System nicht gerade stark ausgelastet ist. Ich schließe unnötige Anwendungen, prüfe die Verbindung und starte die App nicht erst in dem Moment, in dem hinter mir bereits eine Schlange wartet. Das ist kein spezieller Trick für MobilePay, aber bei einer App, die im entscheidenden Moment reagieren soll, macht eine vorbereitete Umgebung einen spürbaren Unterschied.
Auch der verfügbare Speicher kann indirekt eine Rolle spielen. Wenn ein Gerät insgesamt langsam geworden ist, sollte ich nicht vorschnell die Zahlungs-App dafür verantwortlich machen. Ein Neustart, ausreichend freier Speicher und ein aktuelles, unterstütztes System sind vernünftige Grundlagen. Gleichzeitig würde ich bei einem sehr alten oder instabilen Smartphone immer eine alternative Zahlungsmöglichkeit bereithalten, weil eine einzelne App niemals die einzige Notlösung sein sollte.
Die Altersfreigabe „USK ab 0 Jahren“ zeigt, dass MobilePay in der Store-Einordnung ohne höhere Altersbeschränkung geführt wird. Für die tatsächliche Nutzung zählt für mich trotzdem, dass eine erwachsene Person Zahlungsdetails aufmerksam verwaltet und Freigaben nicht unbeaufsichtigt ausführt. Eine niedrige Altersfreigabe ist kein Ersatz für einen verantwortungsvollen Umgang mit Geld.
Für wen die App besonders gut passt
Ich sehe MobilePay vor allem bei Menschen, die eine einfache, auf Zahlungen ausgerichtete Lösung suchen und nicht für jede Transaktion eine umfangreiche Banking-Oberfläche öffnen möchten. Auch wer digitale Zahlungen im Alltag bevorzugt und einen klaren, wiederholbaren Ablauf schätzt, kann davon profitieren. Die App eignet sich außerdem für Nutzer, die bewusst eine kostenlose Lösung ausprobieren möchten, ohne zunächst ein kostenpflichtiges Produkt einzuplanen.
Weniger passend ist sie für mich, wenn ich eine einzige Anwendung für sämtliche Finanzaufgaben erwarte. Wer detaillierte Kontoverwaltung, umfassende Auswertungen, Sparplanung oder eine besonders breite Auswahl an Bankfunktionen braucht, wird mit der eigenen Banking-App wahrscheinlich besser bedient sein. Ebenso sollte ich MobilePay nicht wählen, wenn meine bevorzugten Zahlungssituationen oder Händler den Dienst nicht unterstützen. Die beste Oberfläche hilft wenig, wenn sie am entscheidenden Ort nicht zu meinem Zahlungsweg passt.
Im Vergleich zu Bargeld ist MobilePay bequemer, wenn ich mein Smartphone ohnehin griffbereit habe, verlangt aber ein funktionierendes Gerät und einen passenden digitalen Ablauf. Gegenüber einer Bankkarte kann die App bei bestimmten Situationen direkter wirken, während die Karte als vertraute Ausweichmöglichkeit weniger von App-Start und Smartphone-Zustand abhängt. Gegenüber einer klassischen Banking-App ist MobilePay fokussierter, aber wahrscheinlich nicht das Werkzeug, mit dem ich meine gesamte finanzielle Situation verwalten möchte.
Vertrauen beginnt vor der ersten Zahlung
Bei einer Bezahl-App möchte ich nicht nur wissen, ob sich ein Vorgang schnell starten lässt. Ich frage mich auch, welche Informationen ich beim Einrichten eingebe, welche Bestätigungen ich selbst auslöse und ob ich die Zahlungsdetails vor der Freigabe in Ruhe prüfen kann. Diese Fragen sind für mich wichtiger als ein besonders kurzer Weg durch die Oberfläche. Ich gebe bei jeder Finanz-App nur die Informationen ein, die für die Nutzung verlangt werden, und lese Hinweise aufmerksam, statt sie reflexartig zu bestätigen.
MobilePay sollte ich deshalb zunächst in einer ruhigen Situation kennenlernen. So kann ich herausfinden, welche Schritte die Einrichtung tatsächlich verlangt und an welchen Stellen eine Bestätigung nötig ist, ohne dass Zeitdruck meine Entscheidung beeinflusst. Bei einem späteren Bezahlvorgang gilt dasselbe Prinzip: erst den angezeigten Empfänger und Betrag ansehen, dann bewusst fortfahren. Die Kontrolle über jede Freigabe bleibt ein wichtiger Teil des sicheren Bezahlens, auch wenn der Ablauf einfach gestaltet ist.
Eigene Kontrolle statt blindem Vertrauen
Eine nützliche Gewohnheit ist, das Smartphone nicht unbeaufsichtigt mit einer geöffneten Zahlungs-App liegen zu lassen. Ich würde außerdem darauf achten, dass niemand in einer Schlange oder auf dem Weg beiläufig mitlesen kann, wenn ich Zahlungsdetails prüfe. Das sind einfache Vorsichtsmaßnahmen, aber sie helfen mir, die Nutzung bewusst zu halten, ohne unbelegte Annahmen über die technischen Schutzmaßnahmen einer App zu treffen.
Wenn ich mein Gerät teile oder jemand anderes gelegentlich damit hantiert, sollte ich besonders klar trennen, wer eine Zahlung tatsächlich auslösen darf. Eine schnelle Bedienung ist kein Grund, Bestätigungen für andere zu übernehmen oder Details ungeprüft weiterzugeben. Falls ich nicht sicher bin, ob ein Vorgang abgeschlossen wurde, kontrolliere ich zunächst den sichtbaren Status und vermeide vorschnelle Wiederholungen. So behalte ich die Entscheidung bei mir, statt aus Unsicherheit weitere Aktionen auszulösen.
Version, Pflege und mein Umgang mit Updates
Die aktuelle Version ist 10.34.1. Bei einer Zahlungs-App halte ich es für sinnvoll, die Anwendung nicht dauerhaft in einem veralteten Zustand zu lassen. Updates können den Ablauf, die Gerätekompatibilität oder die allgemeine Stabilität beeinflussen, auch wenn ich als Nutzer nicht jede technische Änderung sofort bemerke. Vor einer wichtigen Reise oder einer Situation, in der ich ausschließlich digital bezahlen möchte, würde ich die App deshalb rechtzeitig öffnen und testen.
Der Entwickler Vipps MobilePay AS ist dabei ein wichtiger Bezugspunkt, weil eine Finanz-App langfristig gepflegt werden muss und nicht nur beim ersten Start überzeugen sollte. Für mich gehört zur praktischen Vorbereitung auch, die App nach einem größeren System- oder App-Update einmal normal zu öffnen, statt erst an der Kasse festzustellen, dass eine erneute Bestätigung oder ein anderer Ablauf nötig ist.
MobilePay ist bereits seit dem 06.05.2013 verfügbar. Ich lese das als Hinweis darauf, dass es sich nicht um einen kurzfristigen Versuch handelt, sondern um eine etablierte Anwendung mit längerem Produktlebenszyklus. Trotzdem bleibt mein Rat derselbe: Eine lange Marktpräsenz ist beruhigend, aber sie nimmt mir nicht die Verantwortung ab, Zahlungsdetails und Bestätigungen selbst zu prüfen.
Was ich vor dem Einsatz abklären würde
Eine naheliegende Frage ist, ob MobilePay überall dort funktioniert, wo ich normalerweise bezahle. Ich würde das nicht voraussetzen, sondern vor einer Situation, in der ich auf die App angewiesen sein möchte, prüfen, ob der konkrete Zahlungsweg angeboten wird. Für den Alltag heißt das: zunächst an einem vertrauten Ort ausprobieren und Bargeld oder Karte als Ausweichmöglichkeit behalten, bis ich den Ablauf kenne.
Auch die Frage, ob die App meine Bank-App ersetzen kann, lässt sich praktisch beantworten: Für einzelne Zahlungen kann sie eine angenehm fokussierte Ergänzung sein, aber für Kontoverwaltung und Ausgabenübersicht würde ich meine gewohnten Finanzwerkzeuge weiterverwenden. Wer wissen möchte, ob eine Zahlung durchgegangen ist, sollte die Bestätigung direkt nach dem Vorgang prüfen und bei Unklarheit nicht einfach erneut zahlen. Und wer unsicher ist, welche Einrichtungsschritte nötig sind, fährt besser damit, sie vor dem ersten Einsatz in Ruhe durchzugehen.
Für gemeinsame Ausgaben würde ich MobilePay nur dann als passende Lösung einplanen, wenn alle Beteiligten mit dem jeweiligen Zahlungsablauf zurechtkommen. Bei einer Gruppe kann es sonst einfacher sein, zunächst festzuhalten, wer welchen Betrag bezahlt hat, statt mehrere spontane Überweisungen durcheinander auszulösen. Dieser kleine Plan verhindert Missverständnisse und ist besonders hilfreich, wenn viele ähnliche Beträge anfallen.
Mein Leistungsurteil nach dem praktischen Blick
Was die wahrgenommene Geschwindigkeit betrifft, überzeugt mich MobilePay vor allem durch den fokussierten Zweck. Die App muss nicht erst zu meinem persönlichen Finanzcockpit werden, um nützlich zu sein. Wenn ich eine Zahlung schnell und ohne unnötige Umwege erledigen möchte, ist dieser reduzierte Ansatz angenehm. Die größte Beschleunigung entsteht dabei durch einen vorbereiteten Account, eine stabile Verbindung und einen festen Kontrollablauf.
Bei intensiver Nutzung sehe ich die Grenze dort, wo aus einzelnen Zahlungen eine umfassende Finanzorganisation werden soll. Dann brauche ich zusätzliche Werkzeuge, um Ausgaben zu sortieren und langfristig zu bewerten. Für die Zuverlässigkeit ist mein wichtigster Hinweis, nach Unterbrechungen nicht ungeduldig mehrfach zu bestätigen, sondern den Status zuerst zu kontrollieren. Auf älteren Geräten sollte ich die App in einer ruhigen Situation testen und eine alternative Zahlungsmethode dabeihaben.
Unterm Strich würde ich MobilePay einem Freund empfehlen, der eine kostenlose Finanz-App für unkomplizierte Zahlungen sucht und einen klaren, mobilen Ablauf bevorzugt. Die rund 1 Million Installationen und die durchschnittliche Bewertung von 4,4 zeigen, dass die Anwendung eine große Nutzerbasis erreicht. Entscheidend bleibt aber die persönliche Passung: Wer eine schlanke Zahlungslösung möchte, findet hier einen plausiblen Kandidaten; wer eine vollständige Banking-Zentrale erwartet, sollte bei seiner klassischen Bank-App bleiben oder beide Lösungen sinnvoll nebeneinander einsetzen.
Vorteile
- Schnelle Zahlungen direkt per Smartphone möglich
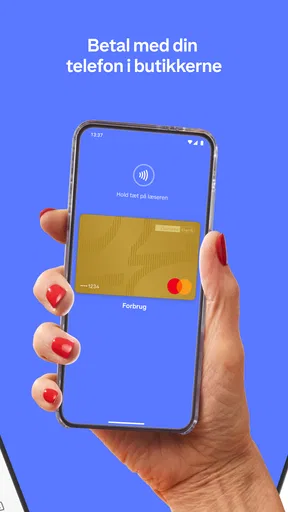
- Praktisch für kontaktloses Bezahlen im Alltag
- Unterstützt eine einfache Verwaltung von Transaktionen
- Bezahlen ohne Bargeld oder physische Karte
- Übersichtliche App für grundlegende Zahlungsfunktionen
Nachteile
- Verfügbarkeit und Funktionen hängen stark vom Land ab
- Nicht alle Händler akzeptieren MobilePay
- Registrierung erfordert persönliche und finanzielle Daten
- Ohne Internet oder kompatibles Gerät nur eingeschränkt nutzbar
- Zusätzliche Sicherheitsprüfung kann Zahlungen verzögern
Häufig gestellte Fragen zu MobilePay
Was ist MobilePay und wofür kann ich die App verwenden?
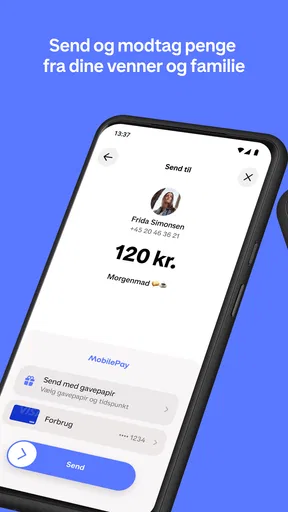
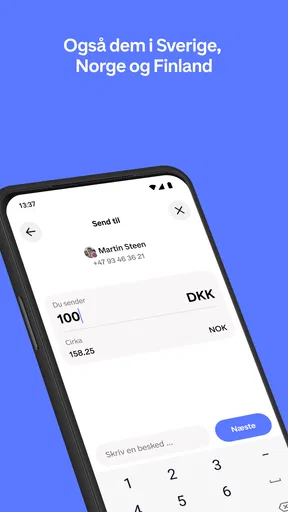
MobilePay ist eine mobile Bezahllösung, mit der Nutzer je nach unterstütztem Land Geld senden, Zahlungen empfangen und bei teilnehmenden Händlern bezahlen können. Nach der Einrichtung wird das eigene Bankkonto oder eine Zahlungskarte mit der App verknüpft. Vor dem Download sollte man prüfen, ob MobilePay im eigenen Land verfügbar ist und welche Funktionen dort tatsächlich angeboten werden.
Welche Voraussetzungen gelten für die Nutzung von MobilePay?
Für die Registrierung werden normalerweise ein kompatibles Smartphone, eine gültige Mobilfunknummer, ein unterstütztes Bankkonto oder eine Zahlungskarte sowie eine Identitätsprüfung benötigt. Die genauen Anforderungen können sich je nach Land und Bank unterscheiden. Außerdem muss das Gerät eine aktuelle Android- oder iOS-Version verwenden, damit Sicherheitsfunktionen und App-Benachrichtigungen zuverlässig funktionieren.
Ist MobilePay sicher und wie werden Zahlungen geschützt?
MobilePay verwendet verschiedene Sicherheitsmaßnahmen, darunter Gerätebindung, persönliche Zugangsdaten und je nach Smartphone biometrische Anmeldung wie Fingerabdruck oder Gesichtserkennung. Zahlungen sollten trotzdem immer vor der Bestätigung kontrolliert werden, insbesondere Empfängername und Betrag. Nutzer sollten niemals Anmeldedaten, Bestätigungscodes oder persönliche Informationen über verdächtige Nachrichten und Links weitergeben.
Fallen für die Nutzung von MobilePay Gebühren an?
Ob Gebühren entstehen, hängt von der jeweiligen Funktion, dem Land, der Bank und dem verwendeten Zahlungsweg ab. Private Geldtransfers können kostenlos sein, während bestimmte Händlerzahlungen, Kartenverbindungen oder internationale Transaktionen möglicherweise Kosten verursachen. Vor der Nutzung empfiehlt es sich, die aktuellen Preisangaben in der App, bei der eigenen Bank und auf der offiziellen MobilePay-Website zu prüfen.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder ich Geld an die falsche Person gesendet habe?
Bei einer fehlgeschlagenen Zahlung sollte zunächst die Internetverbindung, das verfügbare Guthaben, die hinterlegte Karte und der Status des Bankkontos überprüft werden. Wurde Geld an den falschen Empfänger gesendet, sollte man die Person möglichst sofort kontaktieren und zusätzlich den MobilePay-Support oder die eigene Bank informieren. Eine Rückbuchung ist nicht immer automatisch möglich und hängt vom Zahlungsstatus ab.


